장애인 의무고용률 2027 — 민간 3.3%, 우리 회사 몇 명·고용부담금 계산
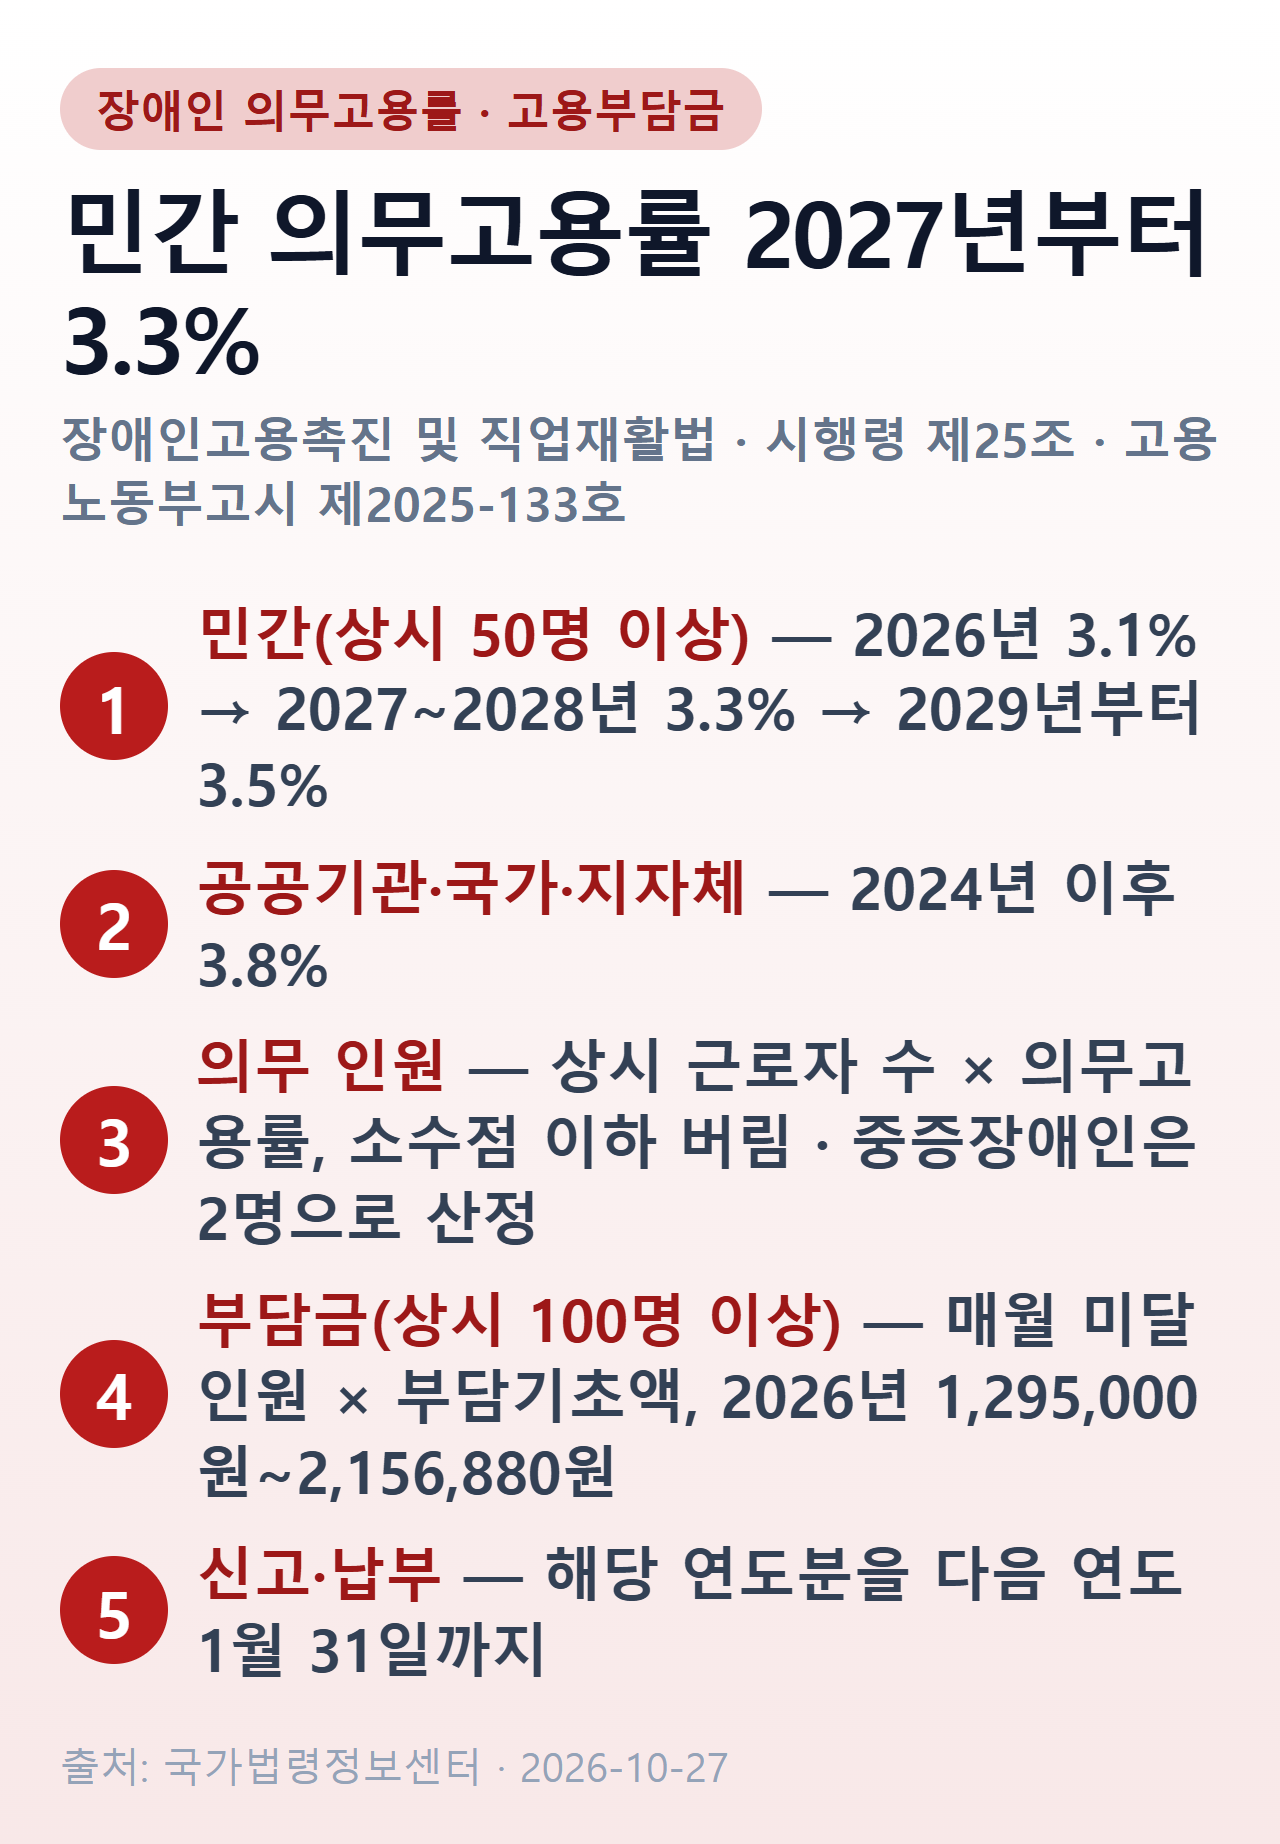
상시 50명 이상 민간 회사의 장애인 의무고용률은 2027년 1월 1일부터 2028년 12월 31일까지 3.3%(1000분의 33), 2029년부터 3.5%입니다12. 2026년까지는 3.1%였습니다3.
의무 인원은 상시 근로자 수에 이 비율을 곱하고 소수점 이하를 버린 수입니다4. 상시 1,000명 회사라면 2026년 31명에서 2027년 33명으로 2명이 늘어납니다.
못 채운 인원이 있으면 상시 100명 이상 회사는 미달 인원 × 부담기초액을 매월 더해 다음 해 1월 31일까지 신고·납부합니다567.
의무고용률 한눈에 보기
| 구분 | 2026년 | 2027~2028년 | 2029년 이후 |
|---|---|---|---|
| 민간 사업주 (상시 50명 이상) | 3.1% | 3.3% | 3.5% |
| 공공기관·지방공사·출자출연기관 | 3.8% | 3.8% | 3.8% |
| 국가·지방자치단체 (공무원 정원) | 3.8% | 3.8% | 3.8% |
민간 비율은 시행령 제25조가 정합니다13. 공공기관과 국가·지자체는 법 제27조·제28조의2가 2024년 이후 1천분의 38로 따로 정했습니다8910.
법은 의무고용률을 장애인 인구 비율·장애인 실업자 수 등을 고려해 5년마다 정하도록 했습니다11. 2027년 인상분은 2026년 2월 19일 개정된 시행령에 담겼습니다2.
시행령은 2019년 이후 비율을 1000분의 31로 뒀고3, 개정 조문은 2027년부터 1000분의 33, 2029년부터 1000분의 35로 올렸습니다1.
우리 회사 의무 인원 — 규모별 표
계산은 상시 근로자 수 × 의무고용률, 소수점 이하 버림입니다4. 소수점을 버리기 때문에 비율이 올라도 인원이 그대로인 규모가 꽤 있는데요. 아래 표에서 굵게 표시한 칸이 2027년에 인원이 늘어나는 곳입니다.
| 상시 근로자 | 2026년 (3.1%) | 2027~2028년 (3.3%) | 2029년~ (3.5%) | 공공 (3.8%) |
|---|---|---|---|---|
| 50명 | 1명 | 1명 | 1명 | 1명 |
| 100명 | 3명 | 3명 | 3명 | 3명 |
| 200명 | 6명 | 6명 | 7명 | 7명 |
| 300명 | 9명 | 9명 | 10명 | 11명 |
| 500명 | 15명 | 16명 | 17명 | 19명 |
| 1,000명 | 31명 | 33명 | 35명 | 38명 |
300명 회사는 2026년 9.3명, 2027년 9.9명이라 둘 다 9명입니다. 2029년이 돼야 10.5명으로 10명이 됩니다.
상시 근로자 수는 해당 연도에 매월 16일 이상 고용한 근로자 수의 합계를 조업 개월수로 나눠 셉니다12. 한 달 중 잠깐 일한 사람까지 세는 방식이 아닙니다.
중증장애인은 2명으로 센다
장애인 고용인원을 셀 때 중증장애인 1명은 2명의 고용으로 봅니다13. 의무 인원 충족과 부담금 계산(법 제33조)에 모두 적용됩니다.
예외가 있습니다. 1개월 소정근로시간이 60시간 미만인 중증장애인은 2배로 세지 않습니다14.
고용부담금 — 누가, 얼마나
부담금은 상시 100명 이상 회사만 냅니다5. 50~99명 회사는 고용 의무는 있지만 못 채워도 부담금 대상이 아닙니다.
산식은 매월 (의무 인원 − 고용 장애인 수) × 부담기초액을 1년치 더한 금액입니다615.
부담기초액은 고용 장애인이 의무 인원의 몇 분의 몇인지에 따라 달라집니다. 2026년 기본액은 1,295,000원이고, 의무 인원의 3/4 이상을 고용한 회사에 적용됩니다16.
| 의무 인원 대비 고용 장애인 비율 | 2026년 부담기초액 (월, 1명당) |
|---|---|
| 3/4 이상 | 1,295,000원 |
| 1/2 이상 3/4 미만 | 1,372,700원 |
| 1/4 이상 1/2 미만 | 1,554,000원 |
| 1/4 미만 | 1,813,000원 |
| 장애인을 한 명도 고용하지 않음 | 2,156,880원 |
표의 가산액은 고용노동부 고시의 표에서 옮겼습니다17. 같은 표는 비율에 따른 인원에 소수점이 있으면 소수점 이하 인원을 버린다고 적었습니다17. 의무 인원이 9명이면 3/4은 6.75명이라 6명, 1/2은 4.5명이라 4명, 1/4은 2.25명이라 2명이 구간 기준이 됩니다. 장애인을 1명도 고용하지 않은 달은 법이 월 단위 최저임금액을 부담기초액으로 정했습니다18.
이 금액의 적용 기간은 2026년 1월 1일부터 12월 31일까지입니다19. 2027년분 부담기초액은 고용노동부가 별도 고시로 정합니다18.
 출처: 장애인고용촉진 및 직업재활법·같은 법 시행령, 장애인 고용부담금의 부담기초액(고용노동부고시 제2025-133호) (2026-10-27 확인)
계산 예시 — 상시 300명 회사의 2026년분
2027년 1월에 신고하는 2026년분을 계산해 봅니다. 상시 근로자가 1년 내내 300명이었다고 가정하면 의무 인원은 300 × 3.1% = 9.3명, 9명입니다34.
| 고용 장애인 (경증 / 중증) | 인정 인원 | 미달 인원 | 부담기초액 | 월 부담금 | 연 부담금 |
|---|---|---|---|---|---|
| 0명 / 0명 | 0명 | 9명 | 2,156,880원 | 19,411,920원 | 232,943,040원 |
| 3명 / 0명 | 3명 | 6명 | 1,554,000원 | 9,324,000원 | 111,888,000원 |
| 2명 / 1명 | 4명 | 5명 | 1,372,700원 | 6,863,500원 | 82,362,000원 |
| 7명 / 0명 | 7명 | 2명 | 1,295,000원 | 2,590,000원 | 31,080,000원 |
같은 3명을 고용해도 그중 1명이 중증이면 인정 인원이 4명이 됩니다13. 미달 인원이 줄고 비율 구간도 한 칸 내려가 연 부담금이 2,952만 원가량 줄어듭니다.
실제 신고에서는 월별 근로자 수와 장애인 수를 따로 적습니다20. 인원이 달마다 다르면 달마다 따로 계산해 더합니다.
신고·납부 일정
| 항목 | 기한·내용 |
|---|---|
| 정기 신고·납부 | 다음 연도 1월 31일까지 (2026년분 → 2027년 1월 31일) |
| 폐업·사업 종료 | 그만둔 날부터 60일 이내 |
| 수정신고 | 해당 연도 2월 말일까지 차액 추가 납부 |
| 미신고 | 조사 후 징수, 부담금의 10% 가산금 |
신고·납부 기한은 법 제33조 제5항이7, 수정신고는 같은 조 제8항이 정합니다21. 기한 안에 신고하지 않으면 고용노동부가 조사해 징수하고22, 이때 부담금의 100분의 10이 가산금으로 붙습니다23.
분할 납부 — 4기로 나눠 내기
중소기업은 부담금 금액과 상관없이, 그 밖의 회사는 100만원 이상이면 분할 납부할 수 있습니다24.
분할하면 연 4기로 균등하게 나눠 1월 31일·4월 30일·7월 31일·10월 31일까지 냅니다25. 조문은 2025년도·2026년도에 납부할 부담금에 한해 6기 분할 특례를 따로 뒀습니다25.
부담금 줄이는 길 — 연계고용 감면
장애인을 직접 고용하지 않아도 부담금을 줄이는 길이 하나 있습니다. 장애인 표준사업장이나 장애인 직업재활시설에 도급을 주고 그 생산품을 납품받으면 부담금을 감면받을 수 있습니다26.
직원 수가 근로기준법 적용 범위를 가르는 기준이 되는 것처럼, 장애인 고용 의무도 상시 근로자 수로 갈립니다. 근로기준법 쪽 규모 기준은 5인 미만 사업장 글에 따로 정리했습니다.
자주 묻는 질문
Q. 2027년 장애인 의무고용률은 몇 퍼센트인가요?
민간 사업주(상시 50명 이상)는 2027년 1월 1일부터 2028년 12월 31일까지 3.3%, 2029년부터 3.5%입니다1. 공공기관과 국가·지자체는 3.8%입니다10.
Q. 직원이 300명이면 몇 명을 고용해야 하나요?
300명 × 3.3% = 9.9명, 소수점을 버려 9명입니다4. 2026년(9.3명)과 같은 인원이고, 2029년부터 10명이 됩니다.
Q. 50명 이상 100명 미만 회사도 부담금을 내나요?
내지 않습니다. 고용 의무는 50명부터 생기지만 부담금은 상시 100명 미만 사업주를 제외합니다5.
Q. 중증장애인은 2명으로 계산되나요?
네, 1명을 2명의 고용으로 봅니다13. 다만 1개월 소정근로시간이 60시간 미만이면 2배 산정에서 빠집니다14.
Q. 부담금은 언제까지 신고하나요?
해당 연도분을 다음 연도 1월 31일까지 신고·납부합니다7. 금액이 모자라게 신고했다면 2월 말일까지 수정신고할 수 있습니다21.
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 시행령 제25조(사업주의 의무고용률) [시행 2027. 1. 1.]」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=283497&efYd=20270101 (2026-10-27 확인) ↩ ↩2 ↩3 ↩4
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 시행령 [시행 2027. 1. 1.] (대통령령 제36118호)」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=283497&efYd=20270101 (2026-10-27 확인) ↩ ↩2
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 시행령 제25조 [시행 2026. 5. 12.] (대통령령 제36286호)」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=285611 (2026-10-27 확인) ↩ ↩2 ↩3 ↩4
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제28조 제1항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩ ↩2 ↩3 ↩4
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제33조 제1항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩ ↩2 ↩3
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제33조 제2항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩ ↩2
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제33조 제5항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩ ↩2 ↩3
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제27조 제1항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제28조의2」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제27조 제1항 제3호·제28조의2 제3호」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩ ↩2
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제28조 제3항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 시행령 제24조 제3항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=283497&efYd=20270101 (2026-10-27 확인) ↩
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제28조의3」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩ ↩2 ↩3
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 시행령 제26조의2」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=283497&efYd=20270101 (2026-10-27 확인) ↩ ↩2
-
국가법령정보센터, 「장애인 고용부담금의 부담기초액 — 산정기준」, https://www.law.go.kr/LSW/admRulLsInfoP.do?admRulSeq=2100000271262 (2026-10-27 확인) ↩
-
국가법령정보센터, 「장애인 고용부담금의 부담기초액(고용노동부고시 제2025-133호)」, https://www.law.go.kr/LSW/admRulLsInfoP.do?admRulSeq=2100000271262 (2026-10-27 확인) ↩
-
국가법령정보센터, 「장애인 고용부담금의 부담기초액 — 장애인 고용률에 따라 가산한 부담기초액 표(고용노동부고시 제2025-133호)」, https://www.law.go.kr/LSW/flDownload.do?flSeq=160994135 (2026-10-27 확인) ↩ ↩2
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제33조 제3항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩ ↩2
-
국가법령정보센터, 「장애인 고용부담금의 부담기초액 — 적용기간」, https://www.law.go.kr/LSW/admRulLsInfoP.do?admRulSeq=2100000271262 (2026-10-27 확인) ↩
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 시행령 제36조 제1항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=283497&efYd=20270101 (2026-10-27 확인) ↩
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제33조 제8항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩ ↩2
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제33조 제6항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제35조 제1항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 시행령 제38조 제1항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=283497&efYd=20270101 (2026-10-27 확인) ↩
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 시행령 제38조 제2항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=283497&efYd=20270101 (2026-10-27 확인) ↩ ↩2
-
국가법령정보센터, 「장애인고용촉진 및 직업재활법 제33조 제4항」, https://www.law.go.kr/LSW/lsInfoP.do?lsiSeq=279737 (2026-10-27 확인) ↩